Рассрочка выглядит простой: вы вносите часть суммы, остальное платите частями. На деле у неё много скрытых деталей. Разберём, как устроена рассрочка в новостройках округа Невский, что спрашивать у продавца и как проверить условия до подписания договора.
Что такое рассрочка и чем она отличается от ипотеки
Рассрочка это способ оплаты, при котором часть стоимости квартиры вы отдаёте постепенно. Деньги вносите напрямую продавцу или по согласованному с ним графику. Банк в такой сделке не участвует.
Отличие от ипотеки ключевое. В ипотеке вы берёте кредит у банка, банк платит за вас, вы возвращаете долг с процентами. В рассрочке вы договариваетесь с самим продавцом: когда и сколько платить. Обычно проценты меньше или их нет вовсе, но и требования к первому взносу выше.
Рассрочка бывает разной. Застройщик предлагает свои условия. Банк оформляет кредит с коротким сроком и льготным периодом. Возможна комбинация: часть суммы вы платите сразу, часть в рассрочку, часть в ипотеку. Разберитесь, кто именно даёт рассрочку и что произойдёт, если вы не уложитесь в график.
Какие бывают схемы рассрочки
Схем немного, но комбинировать их можно по-разному.
Первая схема: рассрочка от продавца. Вы вносите первый взнос, остальное делите на части и платите по графику до сдачи дома или до оформления права собственности. Проценты могут не начисляться, но цена квартиры иногда выше, чем при полной оплате.
Вторая схема: рассрочка с последующим кредитом. Вы платите часть, потом оформляете ипотеку на остаток. Условия такого перехода фиксируйте заранее, иначе к моменту кредита ставка может оказаться другой.
Третья схема: субсидированная ставка. Банк даёт кредит на льготных условиях, а разницу застройщику компенсирует продавец. Это ипотека, но в первые годы вы платите меньше. Потом ставка меняется. Уточните, когда именно и насколько.
Четвёртая схема: траншевая рассрочка. Вы вносите деньги частями в привязке к этапам стройки. Удобно, но привязка к этапам может сорваться из-за задержек.
проверьте. Спросите, что произойдёт, если вы внесёте платёж позже графика. Пени и штрафы могут оказаться дороже, чем экономия на процентах.
Первый взнос: как понять, какой он посилен
Первый взнос в рассрочке обычно выше, чем в ипотеке. Продавцу нужны гарантии, что вы не пропадёте на середине. Чем меньше первый взнос, тем выше риск для продавца, поэтому условия могут быть жёстче.
Считайте весь график платежей. Возьмите доход за последние месяцы, вычтите обязательные расходы и посмотрите, какая сумма остаётся свободной. Умножьте её на число месяцев рассрочки. Получится сумма, которую вы реально сможете внести без надрыва.
Проверьте, есть ли у вас подушка на случай потери работы или болезни. Рассрочка с плотным графиком не прощает пропусков.
Спросите, можно ли увеличить первый взнос позже. Иногда это снижает общую переплату. И наоборот, уточните, можно ли уменьшить взнос, если у вас изменились обстоятельства.
Что проверить в договоре рассрочки
Договор рассрочки это главный документ. Читайте его полностью, включая страницу с суммой.
Смотрите на график платежей. В нём должна быть каждая дата и каждая сумма. Если видите расплывчатую формулировку про платежи по согласованию сторон, требуйте конкретики. График должен быть приложением к договору.
Проверьте, что считается моментом оплаты. Деньги ушли с вашего счёта или поступили на счёт продавца? От этого зависят пени за просрочку.
Смотрите на условия изменения цены. Может ли продавец пересчитать стоимость, если вы задержите платёж? На сколько? Есть ли предел?
Ищите условия расторжения. Что будет, если вы решите выйти из сделки? Вернут ли первый взнос полностью, частично или не вернут вовсе?
Проверьте, как рассрочка связана с передачей квартиры. Передадут ли вам ключи до полной оплаты? Обычно нет, но бывают варианты. Если передача привязана к последнему платежу, это нужно понимать заранее.
совет. Попросите договор на руки до подписания. Дайте себе время прочитать его дома, без давления продавца. Если что-то непонятно, задайте вопрос письменно и сохраните ответ.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Как рассрочка связана с ДДУ и приёмкой квартиры
В новостройке вы чаще всего заключаете ДДУ. Договор долевого участия фиксирует, что вы получите квартиру после сдачи дома. Рассрочка это отдельная договорённость об оплате.
Проверьте, как рассрочка отражена в ДДУ. Если в договоре одна сумма и один срок, а график рассрочки в отдельном соглашении, свяжите их. В соглашении должно быть указано, что оно часть сделки по ДДУ.
Уточните, что будет с рассрочкой, если срок сдачи дома сдвинется. Платежи продолжатся по графику или привяжутся к новой дате? Это важно: вы платите за квартиру, которой ещё нет, и график не должен ускорять вас из-за чужих задержек.
При приёмке квартиры проверьте, что все платежи по рассрочке закрыты или идут по графику. Если остались долги, у продавца может быть право не передавать ключи. Сверьте суммы по чекам и выпискам.
Как проверить округ Невский самостоятельно
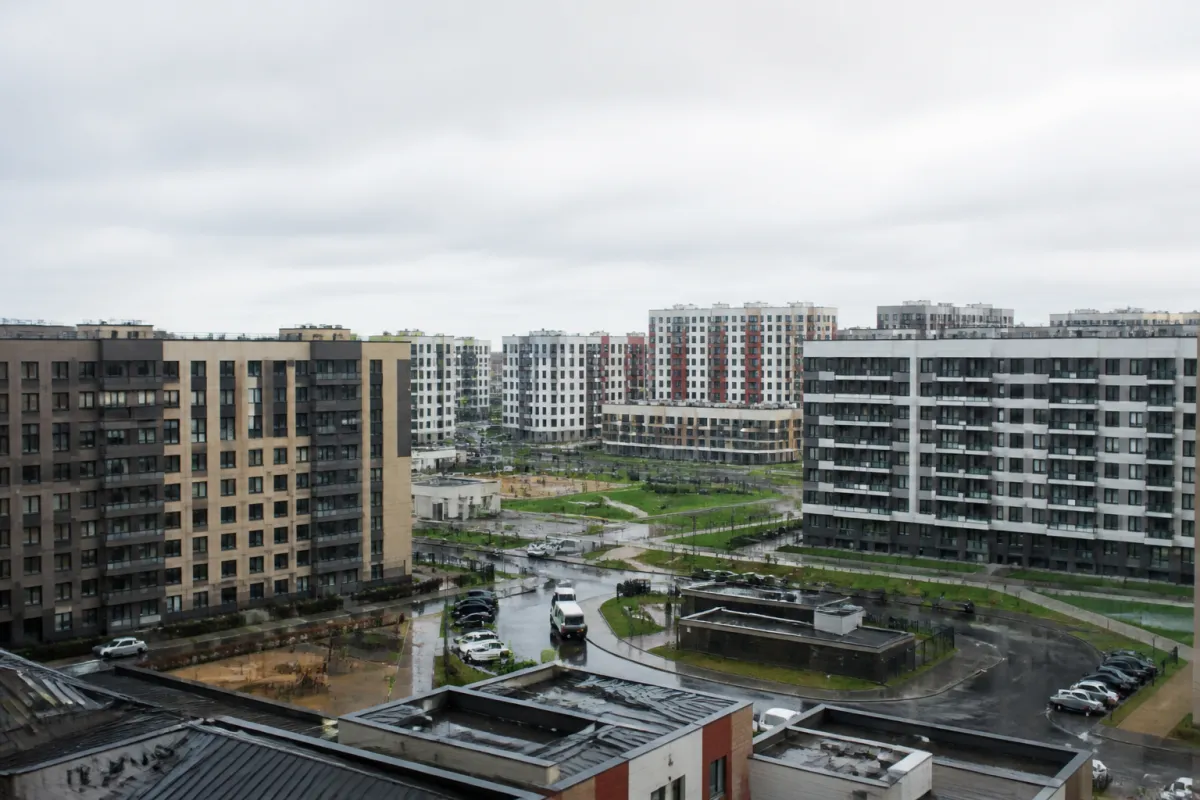
Я не знаю, что именно вас ждёт в этом округе. Зато знаю, как это выяснить.
Начните с транспорта. Дойдите до ближайшей станции метро от конкретного дома в разное время: утром, днём, вечером. Посмотрите, сколько идти пешком и как далеко остановки наземного транспорта. Проверьте, как ходит транспорт в выходные.
Проверьте окружение. Пройдите вокруг дома и по соседним улицам. Посмотрите, что за здания рядом, есть ли стройки, промзоны, гаражи. Спросите у местных жителей, как тут с шумом и запахами.
Проверьте инфраструктуру для себя лично. Есть ли рядом магазины, аптеки, поликлиника, детский сад, школа. Не верьте общим словам, пройдите маршрутами, которыми будете пользоваться каждый день.
Проверьте планы застройки. Запросите в местной администрации или посмотрите на публичной карте, что планируют строить рядом. Соседний пустырь может стать высоткой, а тихая улица магистралью.
проверьте. Пройдите путь от дома до метро и обратно в час пик. Это лучший тест на реальное время в пути.
Как проверить продавца и сам дом
Соберите сведения о продавце заранее. Вам нужны данные о том, сколько домов он уже сдал и как это происходило. Спросите знакомых, поищите отзывы жителей в местных сообществах.
Проверьте ход стройки. Приезжайте на площадку несколько раз с перерывом. Смотрите, меняется ли что-то. Сравните с тем, что вам показывали раньше.
Проверьте, как оформлены отношения с подрядчиками и кто отвечает за качество. Это не всегда просто выяснить, но вопросы задавайте. Если на них не отвечают, это сигнал.
Проверьте, как будет управляться дом. Какая УК, какие тарифы, как начисляются платежи. Спросите, есть ли ТСЖ или совет дома. Это влияет на ваши будущие расходы.
Проверьте, как в доме устроены общие зоны: паркинг, кладовые, входные группы. Если чего-то нет на плане, уточните, будет ли это позже.
Какие подводные камни бывают в рассрочке
Первый камень: скрытые проценты. В договоре может не быть слова проценты, но цена квартиры при рассрочке выше, чем при полной оплате. Посчитайте разницу и сравните с тем, что заплатили бы по ипотеке.
Второй камень: штрафы за просрочку. Они могут быть высокими и начисляться за каждый день. Уточните, есть ли льготный период и как он работает.
Третий камень: привязка к банку. Если рассрочка переходит в ипотеку, банк может одобрить не ту сумму, на которую вы рассчитывали. Заранее узнайте, какие требования к доходу и кредитной истории.
Четвёртый камень: запрет на переуступку. Пока рассрочка не закрыта, у вас может не быть права продать квартиру или передать её другому покупателю. Уточните это до сделки.
Пятый камень: изменение графика. Продавец может предложить новый график в одностороннем порядке. Проверьте, есть ли у него такое право.
совет. Запишите все обещания продавца в договор или в отдельное приложение. Устные договорённости не работают.
Что спросить перед подписанием
Составьте список вопросов и задайте их все до подписания. Вопросы простые, но важные.
Спросите, кто именно даёт рассрочку: продавец или банк. Спросите, что произойдёт, если вы внесёте платёж раньше срока. Спросите, можно ли изменить график. Спросите, что будет, если вы заболеете или потеряете работу.
Спросите, как рассрочка связана с передачей ключей. Спросите, как оформляются чеки и подтверждения платежей. Спросите, что будет, если дом сдадут позже.
Спросите, есть ли у продавца опыт рассрочки с другими покупателями. Спросите, как решались спорные ситуации раньше.
Запишите ответы. Если ответы меняются от встречи к встрече, это повод насторожиться.
Частые вопросы
Можно ли взять рассрочку без первого взноса
Обычно нет. Продавцу нужны гарантии. Если первый взнос всё же предлагают без денег, внимательно читайте условия: скорее всего, сумма включена в цену или спрятана в графике.
Что будет, если я не смогу платить по графику
Зависит от договора. Обычно начисляются пени, а при длительной просрочке продавец может расторгнуть сделку. Уточните размер пеней и порядок расторжения заранее.
Можно ли совместить рассрочку и ипотеку
Да, такие схемы бывают. Сначала вы платите часть в рассрочку, потом оформляете ипотеку на остаток. Условия перехода фиксируйте в договоре.
Нужна ли страховка при рассрочке
Не всегда. Если рассрочка идёт через банк, страховка может быть обязательной. Если напрямую с продавцом, уточните, что он требует.
Можно ли продать квартиру до закрытия рассрочки
Обычно это ограничено. Пока рассрочка не закрыта, право распоряжаться квартирой может быть ограничено. Уточните условия переуступки до сделки.
Хотите подобрать квартиру в новостройке с рассрочкой и без ошибок? Оставьте заявку на подбор на нашем портале. Мы поможем сравнить варианты и проверить условия.