Покупка квартиры в новостройке почти всегда упирается в деньги. Ипотека кажется долгой и дорогой, полная оплата сразу под силу немногим. Между этими двумя путями есть третий: рассрочка от продавца. Возле метро Шушары такой формат встречается, и вокруг него много путаницы. Одни считают рассрочку почти беспроцентным благом, другие боятся скрытых ловушек. Правда лежит посередине и зависит от условий, которые вы сами вычитаете в договоре.
Эта статья о том, как разобраться в механике рассрочки, что проверить до подписания и какие вопросы задать на встрече с продавцом. Точных ставок и сумм здесь не будет: в каждой сделке они свои, а меняются они часто. Зато будет порядок действий, который убережёт вас от неприятных сюрпризов.
Что такое рассрочка и чем она отличается от ипотеки
Рассрочка это договорённость с продавцом о том, что часть цены квартиры вы платите позже. Вы вносите первый взнос и обязуетесь закрыть остаток по графику. Деньги при этом идут напрямую продавцу. Банк в такой схеме не участвует, поэтому и процентов в привычном смысле может не быть. Хотя бесплатность это не гарантия: продавец нередко закладывает свою выгоду в цену квартиры или в отдельную плату за отсрочку.
Ипотека устроена иначе. Банк платит продавцу всю сумму сразу, а вы потом возвращаете банку долг с процентами. Квартира до полного расчёта находится в залоге у банка. В рассрочке залога чаще нет, но и защиты у покупателя меньше: отношения строятся на доверии к продавцу и на тексте договора.
Ключевое отличие в том, кто рискует. При ипотеке банк проверяет и продавца, и объект, и вас. При рассрочке проверять приходится самому. Отсюда главный вывод: рассрочка удобна, когда вы уверены в продавце и внимательно читаете каждую строчку.
Кто и на каких условиях даёт рассрочку
Рассрочку предлагает сам продавец. Это может быть застройщик, который продаёт квартиры в своём доме, или компания, которой он передал продажи. У каждого свои правила: размер первого взноса, длина графика, плата за отсрочку, требования к покупателю.
Условия зависят от того, на какой стадии находится дом. Пока дом строится, продавцу важно получить деньги быстро, поэтому рассрочка на длительный срок встречается реже. Когда дом готов и квартира передаётся сразу, продавец может быть гибче: он уже вложился в стройку и хочет закрыть продажи.
Спросите напрямую, кто именно будет вашим партнёром по договору. Одно дело, если вы имеете дело с компанией, которая сама построила дом, другое если квартира перепродаётся через посредника. От этого зависит, к кому вы будете предъявлять требования, если что-то пойдёт не так. Уточните, работает ли продавец с рассрочкой постоянно или это разовая акция под конкретные квартиры. И поинтересуйтесь, что происходит с рассрочкой, если дом ещё не сдан: платёж вы вносите, а квартиру получаете позже.
Из чего складывается схема платежей
Любая рассрочка держится на нескольких элементах. Первый взнос: доля цены, которую вы платите сразу при подписании. Чем он больше, тем спокойнее продавцу и тем мягче остальные условия. График: как распределён остаток во времени. Платежи бывают равными, бывают с ростом к концу срока, бывают привязаны к этапам строительства.
Отдельно считайте плату за отсрочку. Иногда её нет, и тогда рассрочка действительно бесплатна для вас. Продавец может назвать её процентом, фиксированной суммой или просто включить в цену квартиры. Сравните цену при оплате сразу и цену в рассрочку. Разница и будет вашей реальной платой за отсрочку, как бы её ни называли.
Ещё один элемент это обеспечение. Продавец может попросить поручителя, залог другой недвижимости или страхование. Не соглашайтесь вслепую: выясните, что именно от вас требуется и что будет, если вы не сможете выполнить это требование.
проверьте. Сложите все платежи по графику и прибавьте первый взнос. Сравните итог с ценой при полной оплате. Разница покажет настоящую стоимость рассрочки.
Какие документы подписывают и что в них смотреть
Схема оформления зависит от того, что именно вы покупаете. Если дом ещё строится и вы вступаете в долевое строительство, ваши отношения с продавцом строятся вокруг ДДУ. Рассрочка в этом случае оформляется дополнительным соглашением к договору, где прописан график платежей и ответственность за просрочку.
Если дом сдан и вы покупаете готовую квартиру, речь идёт о договоре купли-продажи. Здесь тоже важно, чтобы график платежей и момент перехода права были прописаны прямо в договоре или в приложении к нему.
Смотрите на несколько вещей. График должен быть конкретным: даты и суммы, без формулировок вроде платите по мере возможности. Пропишите, что происходит при вашей задержке: какая неустойка, дают ли вам время на исправление, могут ли расторгнуть договор. Проверьте, когда регистрируется право собственности и что с ним, пока вы не доплатили. Уточните, может ли продавец передать ваш долг другой компании и как вас об этом известят.
Перед подписанием покажите договор юристу, который работает на вашей стороне. Это небольшая плата за спокойствие.
совет. Попросите внести в договор право досрочно закрыть остаток без штрафов. Если продавец против, это повод насторожиться.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Как проверить продавца и сам дом
Начните с продавца. Посмотрите, как давно компания работает, сколько домов у неё за плечами, как она ведёт себя с покупателями. Почитайте отзывы на независимых площадках, поговорите с людьми, которые уже купили у неё квартиры. Спросите, как решались вопросы после сделки.
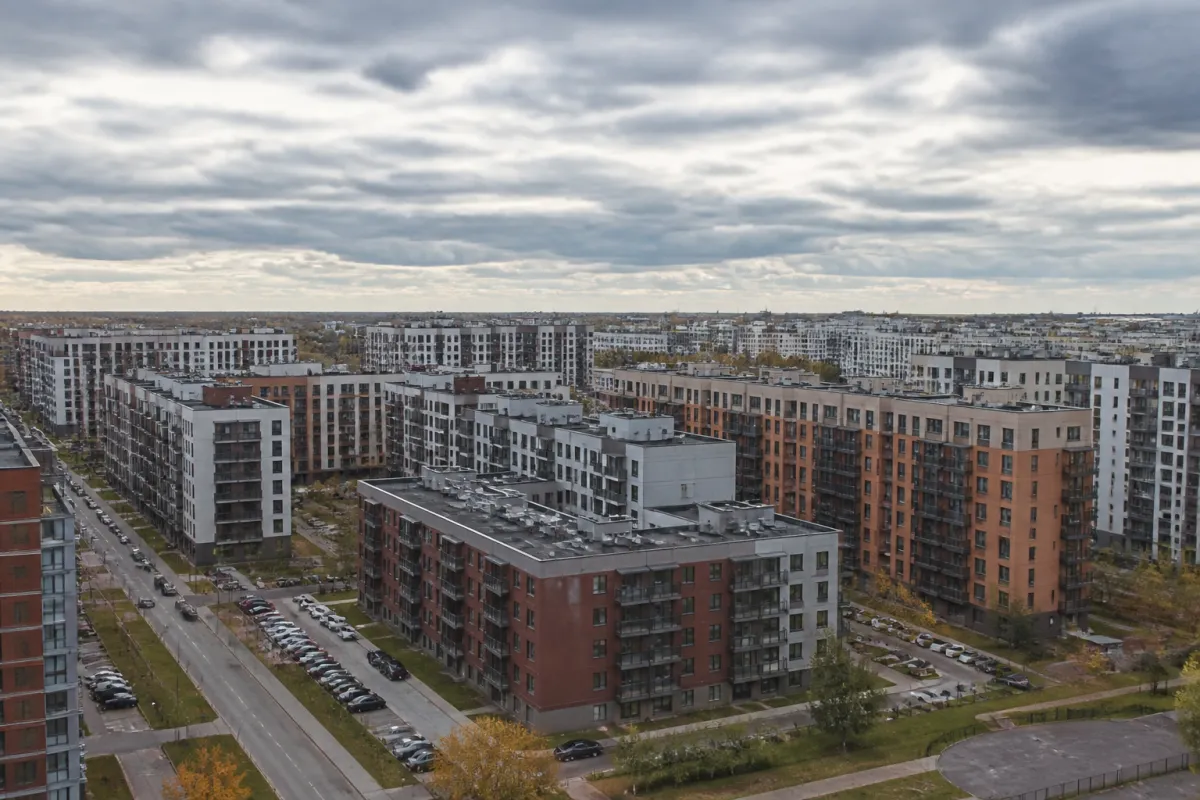
Дальше сам дом и место. Здесь не полагайтесь на чужие слова, проверяйте лично. Приезжайте к метро Шушары в разное время: утром, вечером, в выходной. Посмотрите, как далеко идти от станции до дома, сколько времени занимает дорога, удобно ли вам будет каждый день. Пройдитесь по окрестностям пешком и оцените, что вам важно: где вы будете покупать продукты, куда пойдёт ребёнок в школу, есть ли рядом места для прогулок.
Если дом ещё строится, посмотрите на площадку своими глазами. Оцените, на какой стадии стройка, как она движется. Загляните в открытые источники: там видно, как меняется состояние объекта со временем. Сравните увиденное с тем, что вам рассказывают.
Отдельно проверьте сам продавец ли он собственник или действует по поручению. Попросите показать, на каком основании он продаёт квартиру, и сверьте это с тем, что видите в открытых реестрах.
проверьте. Съездите к дому в час пик и в тихое время. Дорога и окружение скажут больше любого описания.
Риски рассрочки и как их закрыть
Главный риск в том, что ваши отношения с продавцом держатся на бумаге. Если продавец недобросовестен, защищать свои интересы придётся через суд. Поэтому так важно читать договор и проверять продавца.
Второй риск связан с домом. Пока вы платите, стройка может затянуться или условия вокруг изменятся. Следите за ходом дела, сохраняйте все документы и переписку.
Третий риск финансовый. Рассрочка рассчитана на ваш стабильный доход, а жизнь меняется. Если вы потеряете работу или столкнётесь с крупными расходами, платёж может стать тяжёлым. Заранее подумайте, какой платёж вы выдержите без напряжения, и не берите график на пределе возможностей.
Четвёртый риск связан с обеспечением. Если вы отдаёте в залог другую квартиру или привлекаете поручителя, при невыплате кредита можно лишиться заложенного жилья и других активов. Оцените свою готовность к такому развитию событий.
Закрыть эти риски можно тремя привычками: проверять продавца, читать договор с юристом и оставлять запас денег на случай перемен.
Что спросить у продавца до подписания
Приготовьте список вопросов заранее и запишите ответы. Спрашивайте, кто сторона договора и кто будет получать платежи. Уточните, входит ли плата за отсрочку в цену квартиры или начисляется сверху. Попросите показать полный график платежей на бумаге.
Спросите, что будет, если вы задержите платёж на несколько дней, и что будет при более长 задержке. Выясните, можно ли досрочно закрыть остаток и на каких условиях. Поинтересуйтесь, когда вы получите право собственности и что с квартирой до этого момента.
Спросите, какие документы вы получите на руки после каждого платежа. Уточните, кто отвечает за регистрацию сделки и какие расходы вы несёте. Если дом ещё строится, спросите, как вы будете узнавать о ходе стройки и что произойдёт, если сроки сдвинутся.
Задавайте один и тот же вопрос разным людям в компании продавца и сравнивайте ответы. Расхождения подскажут, где стоит копнуть глубже.
Как сравнить рассрочку с другими способами покупки
Рассрочка редко бывает единственным вариантом. Сравните её с полной оплатой и с ипотекой. При полной оплате вы часто получаете более низкую цену и не зависите от графика. При ипотеке вы платите проценты, зато получаете защиту банка и понятные правила.
Считайте и итоговую сумму, и удобство. Рассрочка требует дисциплины: пропустите платёж, и начнутся неприятности. Ипотека тоже требует дисциплины, но там есть банк, который следит за соблюдением условий обеими сторонами.
Подумайте, что для вас важнее: сэкономить на процентах, получить гибкий график или иметь защиту на случай спора. Ответ на этот вопрос и подскажет, какой путь вам ближе.
Частые вопросы
Можно ли получить рассрочку без первого взноса
Иногда продавцы предлагают такие варианты, но условия при этом обычно жёстче: короче график, выше плата за отсрочку или строже требования к покупателю. Спросите напрямую, есть ли у вас возможность войти в сделку без первого взноса, и сравните итоговую цену с вариантом, где взнос есть. Часто выгоднее найти хотя бы небольшую сумму на старте.
Что будет, если я задержу платёж
Это зависит от договора. В нём должна быть прописана ответственность за просрочку: неустойка, срок на исправление, право продавца расторгнуть договор. Прочитайте этот раздел особенно внимательно и попросите юриста объяснить последствия. Если формулировки размытые, требуйте конкретики до подписания.
Можно ли закрыть рассрочку досрочно
Обычно да, но условия бывают разными. Где-то досрочное погашение поощряют, где-то берут плату за него. Попросите прописать право досрочно закрыть остаток без штрафов. Это даст вам свободу, если появятся свободные деньги или изменится ситуация.
Чем рассрочка отличается от ипотеки по рискам
При ипотеке банк проверяет продавца и объект и берёт часть рисков на себя. При рассрочке проверять всё приходится вам. Зато нет банковских процентов и залога в пользу банка. Риски смещаются: вы получаете больше свободы, но и больше ответственности. Взвесьте, что вам ближе.
Нужен ли юрист при оформлении рассрочки
Да, и лучше до подписания. Юрист прочитает договор, укажет на размытые формулировки и подскажет, какие пункты стоит изменить. Его работа стоит меньше, чем ошибка в договоре, которая может обернуться потерями. Найдите специалиста, который защищает интересы покупателя.
Если вы хотите спокойно пройти весь путь от выбора квартиры до подписания договора, оставьте заявку на подбор квартиры на нашем портале. Мы поможем сравнить варианты, разобраться в условиях рассрочки и задать продавцу правильные вопросы.