Рассрочка кажется простой: вы вносите часть суммы, остальное платите потом. На деле у этой схемы много деталей, от которых зависит ваша финансовая безопасность. Разберём, как покупателю устроить сделку без ошибок.
Что такое рассрочка от застройщика и чем она отличается от ипотеки
Рассрочка это договорённость о переносе платежей. Вы сразу получаете квартиру по договору, а деньги вносите частями по графику. Ипотека это кредит банка. Рассрочка это соглашение с продавцом. Отсюда и разница в последствиях.
При ипотеке вы платите банку проценты, а квартира до выплаты кредита находится в залоге. При рассрочке залог обычно не оформляется, но продавец защищает себя другими способами. Часто в договор вносят условие о неустойке за просрочку. Иногда продавец вправе расторгнуть договор, если вы нарушили график. Изучите эти пункты особенно внимательно.
Рассрочка бывает беспроцентной и с наценкой. Беспроцентная означает, что итоговая сумма равна цене квартиры. При наценке вы заплатите больше указанной цены. Спросите прямо: сколько денег я отдам всего по этому графику. Сравните эту сумму с ценой при полной оплате.
График платежей бывает разным. Первый взнос может быть крупным или небольшим. Остаток делят на равные части или привязывают к этапам стройки. Последний платёж иногда приходится на момент получения ключей. Изучайте график целиком, включая первый взнос.
совет. Попросите посчитать полную стоимость покупки в рассрочку и сравните её с ценой за наличные. Разница покажет реальную цену отсрочки.
Какие бывают виды рассрочки
Продавцы предлагают разные схемы. Вот основные, которые вам встретятся.
Первый вид: рассрочка до сдачи дома. Вы вносите часть суммы, остальное платите к моменту получения ключей. Это удобно, если вы ждёте продажи своей квартиры или ждёте поступления денег.
Второй вид: рассрочка после сдачи. Вы получаете ключи, делаете ремонт и платите частями в течение какого-то времени. Плата может быть с наценкой или без.
Третий вид: рассрочка с привязкой к событиям. Например, вы вносите платёж тогда, когда продали своё жильё. Такой график встречается редко, но о нём можно договориться, если продавец заинтересован в сделке.
Бывает рассрочка, которая переходит в ипотеку. Вы платите часть сами, а остаток закрываете кредитом. Это стоит обсудить с продавцом заранее. Условия банка могут отличаться от того, что вы ожидали. Проверьте, одобрят ли вам нужную сумму.
Спросите, можно ли досрочно закрыть рассрочку без штрафов. Некоторые продавцы берут комиссию за досрочный платёж, другие разрешают платить раньше без последствий. Это важно, если вы планируете быстро погасить долг.
Как читать договор рассрочки
Договор это главный документ сделки. Всё, о чём вы договорились на словах, должно быть в тексте. Иначе этих условий не существует.
Начните с цены. В договоре должна быть общая сумма и график платежей с датами и размерами каждого взноса. Проверьте, совпадает ли итог с тем, что вам называли.
Дальше смотрите на ответственность за просрочку. Вам нужно понять, что будет, если вы задержите платёж на несколько дней или недель. Какая неустойка, как она считается, есть ли право продавца расторгнуть договор. Если условия выглядят жёстко, это повод для разговора.
Ищите пункт о расторжении. При каких условиях продавец может расторгнуть сделку и что вы получите обратно. Важна судьба уже уплаченных денег. Спросите, зачтут ли их полностью или удержат часть.
Проверьте условия изменения графика. Бывает, что по согласованию сторон даты можно сдвинуть. Если такая возможность нужна, закрепите её в тексте.
Читайте про обеспечение. Иногда продавец требует поручителя или другую гарантию. Уточните, что именно нужно и как это влияет на сделку.
проверьте. Пусть в договоре будет право досрочной оплаты без штрафа и понятный порядок возврата денег при расторжении.
Какие документы проверить до подписания
Перед сделкой соберите сведения о продавце и о доме. Это несложно, если знать, куда смотреть.
Сначала проверьте право продавца заключать договор. Спросите учредительные документы и доверенность, если сделку ведёт представитель. Сравните данные из этих бумаг с тем, что написано в договоре. Расхождения это сигнал остановиться.
Затем изучите проектную документацию на дом. Вам нужны сведения о разрешении на строительство и о том, на каком этапе стройка. Эти данные открыты, их можно найти в официальных источниках. Проверьте сроки, которые там указаны. Если стройка отстаёт от графика, это повод задать вопросы.
Посмотрите, как продавец выполнял прошлые обязательства. Найдите сведения о сданных объектах и отзывах покупателей. Не верьте одному источнику, сравните несколько.
Проверьте, не находится ли квартира в залоге или под арестом. Такие сведения есть в ЕГРН. Закажите выписку на объект. Если в ней есть обременения, разберитесь, снимут ли их до сделки.
Спросите, кто отвечает за качество дома и кому вы сможете предъявить претензии по отделке или инженерии. Эти сведения должны быть понятны до подписания.
Если вы берёте ипотеку на часть суммы, проверьте, как банк смотрит на рассрочку. Некоторые банки считают её долгом и снижают одобренную сумму. Поговорите с банком заранее.
Подберём квартиру под ваш бюджет
Оставьте телефон. Пришлём подходящие варианты в WhatsApp или Telegram.
Как проверить место самостоятельно
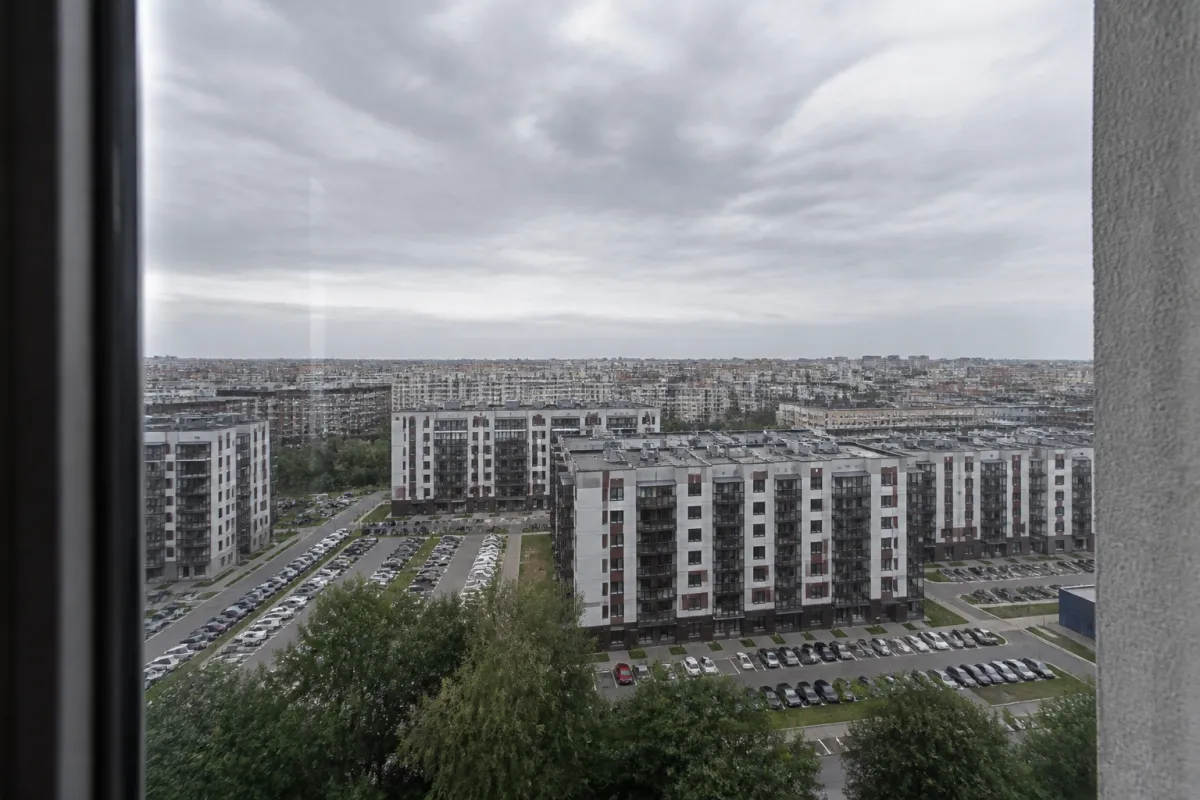
Про район вам будут много рассказывать. Ваша задача проверить всё лично. Приезжайте на место в разное время.
Начните с дороги до метро. Пройдите этот путь пешком в будний день утром и вечером. Засеките время. Посмотрите, что встречается на пути: где идти неудобно, где темно, где приходится обходить.
Проверьте транспорт. Посмотрите, как ходят автобусы и другой наземный транспорт, есть ли остановки рядом. Уточните, как вы будете добираться до работы и до центра города. Это ваш ежедневный маршрут, и он важен не меньше самой квартиры.
Посмотрите вокруг глазами жителя. Есть ли рядом места, куда вы пойдёте за продуктами, в аптеку, в поликлинику. Проверьте, сколько времени займёт дорога до них. Не полагайтесь на чужие слова, дойдите до этих мест сами.
Проверьте шум и воздух. Постойте у дома в разное время суток. Прислушайтесь к трассе, к стройке, к другим источникам шума. Откройте окно и оцените, что вы слышите и чем пахнет.
Уточните, что будет построено рядом. Спросите, какие участки свободны и что на них планируют. Открытые сведения о планах застройки помогут понять, не появится ли под окнами что-то неприятное.
Если у вас есть дети, проверьте путь до образовательных учреждений. Уточните, как туда попадают дети из дома. Спросите, как распределяют места. Эти детали лучше выяснить до покупки.
Как согласовать график платежей под свои деньги
График должен совпадать с вашими деньгами. Составьте свой план поступлений. Учтите, когда вы получите зарплату, премию, деньги от продажи другого жилья. Отметьте, какие месяцы у вас свободные, а какие напряжённые.
Сравните свой план с графиком из договора. Если в какой-то месяц платёж совпадает с крупными расходами, обсудите сдвиг. Иногда продавец готов перенести один или два платежа.
Не берите рассрочку с платежами на пределе. Оставьте запас на ремонт, переезд и неожиданные траты. Квартира потребует вложений после получения ключей.
Если вы ждёте продажи своей квартиры, согласуйте платёж к моменту поступления денег. Закрепите эту дату в договоре. Устная договорённость ничего не значит.
Если платёж всё же не получается, свяжитесь с продавцом заранее. Многие готовы обсуждать перенос, если вы предупреждаете. Молчание и просрочка приводят к санкциям.
совет. Составьте личный календарь платежей на весь срок рассрочки и отметьте в нём свои доходы. Так вы увидите риск заранее.
Риски рассрочки и как их закрыть
Главный риск связан с просрочкой. При неуплате вы рискуете потерять квартиру или столкнуться с неустойкой. Защитой служат запас денег и честный график, который вам по силам.
Второй риск связан с наценкой. Итоговая сумма может оказаться выше ожидаемой. Защитой служит письменный расчёт полной суммы.
Третий риск это изменения на стройке. Сроки могут сдвинуться. Проверьте, как договор защищает вас при задержке. Уточните, что вы получаете в этом случае.
Четвёртый риск это расторжение по инициативе продавца. Изучите основания и порядок возврата денег. Если условия непонятны, задайте вопросы до подписания.
Пятый риск это состояние квартиры при передаче. Осмотрите её внимательно перед подписанием акта. Зафиксируйте недостатки, если они есть, до того как поставите подпись. После подписания доказать что-то сложнее.
Если вы берёте ипотеку на остаток, риск связан с одобрением банка. Условия могут отличаться от ожиданий. Уточните всё заранее, до внесения первого платежа.
Что уточнить у продавца на встрече
Составьте список вопросов заранее и запишите ответы. Вот о чём стоит спросить.
Какой полный размер платежей за весь срок. Какие даты и суммы в графике. Есть ли наценка и как она считается. Можно ли платить раньше срока и без штрафа. Что будет при просрочке на несколько дней. При каких условиях сделку могут расторгнуть и как вернут деньги. Кто отвечает за качество дома после передачи ключей. Что будет, если сроки сдачи сдвинутся. Можно ли изменить график, если изменится ваша ситуация.
Записывайте ответы и просите закрепить ключевые условия в договоре. Если ответы меняются от встречи к встрече, это тревожный сигнал.
Частые вопросы
Можно ли получить рассрочку без первого взноса
Иногда продавцы предлагают такой вариант, но условия обычно жёстче. Уточните полную стоимость и график. Без первого взноса платёж может оказаться выше, а требования к вам строже. Сравните с вариантом, где первый взнос есть.
Что будет, если я задержу платёж на несколько дней
Это зависит от условий договора. Уточните размер неустойки и порядок её начисления. Спросите, есть ли льготный период. Закрепите ответ в тексте договора, если он для вас важен.
Можно ли досрочно закрыть рассрочку
Часто можно, но проверьте условия. Некоторые продавцы берут комиссию за досрочную оплату. Другие разрешают платить раньше без последствий. Этот пункт стоит согласовать до подписания.
Чем рассрочка отличается от ипотеки
Рассрочка это соглашение с продавцом, ипотека это кредит банка. При рассрочке вы платите по графику продавцу, при ипотеке банку с процентами. Условия, риски и последствия просрочки различаются. Сравните оба варианта по полной сумме.
Как проверить район, если я не живу рядом
Приезжайте в разное время и проходите маршруты сами. Проверьте дорогу до метро, транспорт, магазины и поликлиники. Посмотрите, что строят рядом. Спросите о планах застройки. Личная проверка надёжнее чужих рассказов.
---
Хотите подобрать квартиру в новостройке у метро Девяткино с удобной рассрочкой? Оставьте заявку на нашем портале, и мы поможем разобраться в условиях и выбрать подходящий вариант.